Wycena spółki metoda DCF: założenia
Zgodnie z metodą DCF, wycena spółki metoda DCF (wycena DCF projektu inwestycyjnego) opiera się na wyznaczeniu sumy generowanych przez niego przyszłych wolnych przepływów pieniężnych – FCF (free cash flow). Przepływy gotówkowe dotyczą różnych przyszłych okresów dlatego należy je sprowadzić do wartości bieżącej (zgodnie z zasadą wartości pieniądza w czasie).
Wycena spółki metoda DCF: wartość przedsiębiorstwa
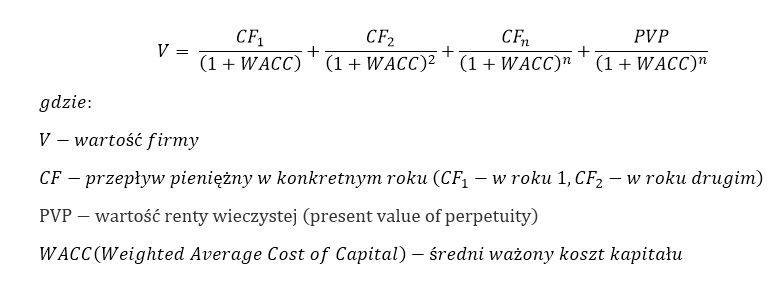
Zgodnie z tym założeniem wartość przedsiębiorstwa V (value) to suma wszystkich przyszłych przepływów pieniężnych od okresu pierwszego do okresu n, zdyskontowanych odpowiednią stopą procentową, nazywną też stopą dyskonta. Stopą tą jest średni ważony koszt kapitału (WACC-weighted average cost of capital).
Wycena spółki metoda DCF: szczegóły prognozy
Zazwyczaj dokonuje się szczegółowej prognozy FCF na kilka lat (od pięciu do dziesięciu). Każdy przepływ dyskontuje się odpowiednim współczynnikiem dla danego roku. Następnie sumuje się wartość bieżącą poszczególnych okresów.
Wycena spółki metoda DCF: Terminal Value
Pozostaje jeszcze wyjaścnić kwestię współczynnika dyskonta dla wartości rezydualnej, po ang. terminal value (TV=PVP), we wzorze powyżej to PVP, inaczej dla okresu kontynuacji. Kwestię tą rozwiązuje się dwuetapowo:
1) Okres kontynuacji traktuje się jak rentę wieczystą (czyli te same przepływy co roku, po okresie prognozy) i jej wartośc wylicza sie ze wzoru:
PVP=P/WACC
gdzie:
PVP- wartość renty wieczystej (present value of perpetuity)
P-renta wieczysta
2) Powyższy wzór powstaje przy założeniu, że FCF nie wzrasta po okresie prognozy.Jeżeli natomiast zrobić takie założenie, to należy uwzględnić jeszcze stopę wzrostu wolnych przepływów pieniężnych, którą oznacza się g:
PVP=P/(WACC-g)
Powstałą wartość renty wieczystej należy jeszcze sprowadzić do wartości bieżącej-obecnej, bo ta wyliczona wartość renty to wartość rezydualna na koniec okresu prognozy, dlatego też należy użyć współczynnika dyskonta z ostatniego roku prognozy:
DF=PVP/((1+WACC)^n)
Wycena spółki metoda DCF przykład:
Spółka wygenerowała w pierwszym roku 100 zł wolnych przepływów pieniężnych, w następnych latach co roku będzie zwiększać swoje przepływy pieniężne o 10%, aż do roku piątego. Średni ważony koszt kapitału wynosi 10%
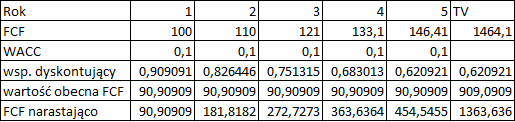
Jak widać na obrazku powyższe wzory nie są strasznie trudne. Tak naprawdę każdy z nas może stworzyć bez problemu własną prognozę.
Źródło: „Metody wyceny spółki-perspektywa klienta i inwestora” Praca zbiorowa pod redakcją Marka Panfila i Andrzeja Szablewskiego; Poltext; Warszawa 2006
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



2 komentarze “Wycena spółki metoda DCF zdyskontowane przepływy pieniężne (discounted cash flows)”
15/08/2009
pytankoMam taka sytacje – dwie spolki A i B
Spolka A przejmuje spolke B finansujac to przejecie dlugiem
Spolka A ma wart rynkowa kap wlasnego = 40 000 i wartosc dlugu 3 000
Spolka B ma wart rynkowa kapit wlasnego = 15 000 i nie ma dlugu
Spolka A zaciaga 15 000 dlugu na przejecie spolki B
I teraz wlasnie jak bedzie wygladala struktura kapitalu spolki A po przejeciu spolki B dlugiem (ile bedzie miala kap wlasnego a ile dlugu)
z gory bardzo dziekuje za pomoc!!!
16/08/2009
Michał StopkaCiekawe skąd to pytanie, bo to już kolejne podobne pytanie ostatnio:-)
Odpowiadałem na nie tutaj:
http://www.michalstopka.pl/przyklad-dcf-dla-firmy-luksus-cz9-podsumowanie/
Pozdrawiam