WACC średni ważony koszt kapitału
WACC średni ważony koszt kapitału. Jest stopą dyskontową stosowaną przy FCFF(Free Cash Flow To Firm), ważony udziałem długu i kapitału własnego w strukturze kapitału firmy. Odpowiada on na pytanie, ile wynosi minimalna wymagana stopa zwrotu, przy której opłaca się firmie realizować projekty.Aktywa firmy są finansowane długiem lub kapitałem własnym. Wacc to średni koszt kapitału firmy, ważony odpowiednio udziałem długu oraz kapitału własnego w strukturze kapitału spółki. Średni ważony koszt kapitału to minimalna wymagana stopa zwrotu, przy której opłaca się firmie brać udział w nowych projektach lub dokonywać fuzji i przejęć.
WACC średni ważony koszt kapitału, wzór:
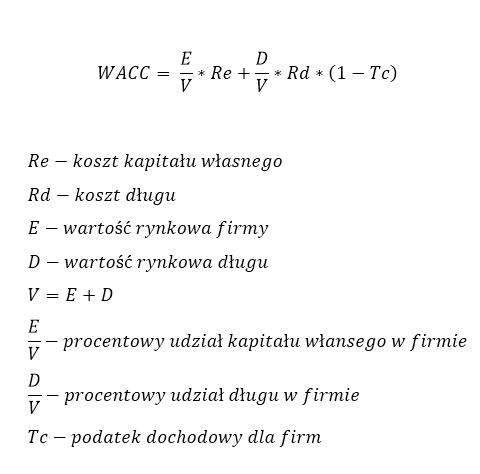
W przypadku długu występuje pojęcie „tarczy podatkowej”. Odsetki od długu zalicza się do kosztów działalności firmy i pomniejszają one podstawę opodatkowania. Stąd też we wzorze pojawia się wyrażenie: (1-Tc).
WACC średni ważony koszt kapitału, przykład:
Re = 20 % = koszt kapitału własnego
Rd = 6% = koszt długu
E = 500 mln = wartość rynkowa firmy
D = 500 mln = wartość rynkowa długu
V = E + D = 500 + 500 = 1 000 mln
E/V = 500/1000 = 50% = 0,5 = procentowy udział kapitału własnego
D/V = 500/1000 = 50% = 0,5 = procentowy udział długu
Tc = 19% = 0,19 = podatek dochodowy dla firm
WACC = (E/V)*Re+(D/V)*Rd*(1-Tc) = 0,5 * 20% + 0,5 * 6% * (1-0,19) = 10% + 2,43% = 12,43%
Jak widać powyżej średni ważony koszt kapitału w tym przypadku wyniósł 12,43 procent.
Na podstawie:
http://www.investopedia.com/terms/w/wacc.asp
J. Gajdka, E. Walińska – „Zarządzanie finansowe: teoria i praktyka.”, FRR 2000
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



11 komentarzy “WACC – średni ważony koszt kapitału (weighted average cost of capital)”
08/07/2008
nikiBog zaplac Panu , wlasnie sie ucze wyceniac spolki i duzo sie mozna nauczyc dzieki Pana stronie !
08/07/2008
nikiBog zaplac Panu. wlasnie troche nauczylem sie wyceniac firmy dzieki Pana stronie. Jeszcze raz dziekuje Panu !
08/07/2008
adminDaj Ci Boże użyć dobrych danych do wyceny, bo teoria jest stosunkowo prosta, a klucz do sukcesu to odpowiednie dane:-)
21/08/2008
ErazmusDzięki za zebranie istotnych informacji w jednym miejscy i przystępne wytłumaczenie . Mam nadzieje że dzięki Pana stronie będę w stanie zrobić wycenę naszego przedsiębiorstwa metoda DCF :)
21/08/2008
adminPowodzenia:-)
08/09/2009
angelitotym razem to napewno zaliczę to zfpa =D heh
02/12/2009
courtierDzieki -wlasnie ucze sie do egzaminu na maklera.
08/12/2009
aAnkaStudiuję w Wielkiej Brytanii, właśnie uczę sie WACC’a, ale wykładowca podał nam inny, moim zdaniem o wiele prostszy wzór :
WACC = ke We + kd Wd
ke = cost equity (wartość ryn.firmy)
We = proportion of equity to debt
Kd = cost debt (wartośc ryn.długu)
Wd = proportion of debt to equity
Czyli w firmie, gdzie struktura kapitału to np. 30:70 (D:E), koszt D = 20%, koszt E=10% zastosowanie wzory wyglądałoby tak :
WACC = 0.2*30 + 0.1*70 = 13%
Przy rocznych dochodach, dajmy na to 10.000.000 wartość firmy wynosi:
10.000.000/0.13 = 76,923,077
15/06/2010
DominikPani Aniu jeśli by Pani czytała dokładnie co jest napisene w temacie to by Pani wiedziała ze Pani wzór od podanego w temacie wzoru różni się o tarczę podatkową która obniża koszt wykorzystania kapitału obcego i jak najbardziej powinna byc uzględniana w kalkulacji WACC. A „proportion of debt to equity” to to samo co D/V.
09/11/2012
NatHmm, cos mi sie tu miesza… Czy przypadkiem koszt dlugu nie jest juz zdyskantowany o ten nieszczesny podatek?
http://pl.wikipedia.org/wiki/Koszt_d%C5%82ugu
10/11/2012
Michał Stopkanie rozumiem pytania:-)