Przykład DCF dla firmy- podsumowanie
Przykład DCF dla firmy Luksus pokazuje nam jak w łatwy sposób możemy wycenić biznes. Jednakże wycena metodą DCF jest wrażliwa na zawarte w niej dane. Nawet niewielka zmiana takich pozycji jak: stopa dyskonta czy stopa wzrostu FCF do nieskończoności, może prowadzić do odchyleń od pierwotnej wartości firmy o paręnaście a nawet parędziesiąt procent. Dlatego ważna jest znajomość biznesu przed przystąpieniem do wyceny.
Przykład DCF dla firmy: główne informacje
Teraz przedstawię Wam kilka słów o tym co warto wiedzieć o wycenie DCF:
1) Wycena DCF jest uzależniona w dużej mierze od prognozy wyników finansowych w przyszłości. Podstawowym warunkiem dobrego DCF jest znać dobrze biznes, który się wycenia. Aby dobrze prognozować przychody należy znać również uwarunkowania od strony makro. Bez tego cały model DCF można wyrzucić do kosza.
2) Wycena DCF pokazuje ile warta jest firma w danym momencie, przy konkretnych założeniach i dostępnych informacjach. Nie znaczy to jednak, że wartość firmy nie zmienia się w czasie. Napływają nowe informacje, zmienia się też sytuacja makroekonomiczna.
Przykład DCF dla firmy: ważony koszt kapitału
W wycenie DCF dużo zależy od założeń dotyczących wzrostu przychodów oraz kosztu kapitału (WACC).
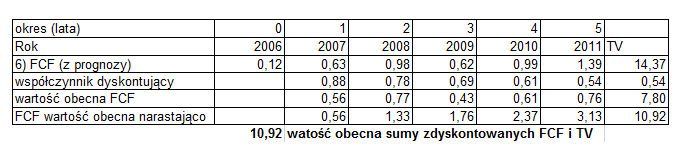
Dla przykładu, jeżeli zwiększyć WACC z 15,5% na 18%, wartość firmy spada prawie o -20% do 6,93 mln, jeżeli jednak zmniejszyć WACC do 13%, to wartość firmy wzrasta prawie o 30% do 10,92 mln (bez odjęcia długu).
Spójrzmy na wyliczenia, wyższy WACC: 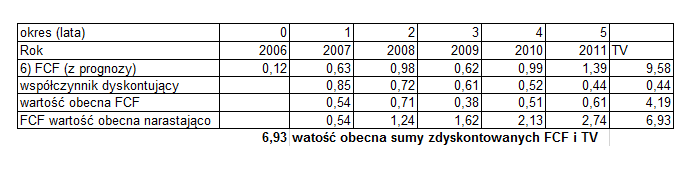
Niższy WACC:
Druga kwestia to wielkość parametru g, czyli wzrost FCF do nieskończoności. W analizowanym przykładzie zmniejszenie g z 3% do 1% daje spadek wyceny o prawie -11% do 7, 1 mln, natomiast zwiększenie do 5% zwiększa wycenę o +15% do 9,5 mln.
3) Wycena dokonana metodą DCF pokazuje wartość wewnętrzną firmy. W przypadku akcji nie oznacza to jednak, że cena rynkowa natychmiast będzie dążyła do wyceny fundamentalnej. Trzeba liczyć się z tym, że zdarzają się okresy dłuższego przewartościowania lub niedowartościowania.
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



17 komentarzy “Przykład DCF dla firmy LUKSUS cz.9: Wycena DCF-Podsumowanie”
21/03/2008
KamilQuite good
22/03/2008
admin:-)
16/04/2008
MichałBardzo przydatne.
Dobra robota :)
16/04/2008
adminCieszę się-:)
08/04/2009
czenczakbardzo dobra stronka. wreszczcie uda mi sie zaliczyć przedmiot wyceny majątkowe. Dzięki
08/04/2009
adminNo i dla takich komentarzy warto prowadzić mojego bloga:-)
Pozdrawiam
07/05/2009
scullySuper stronka;) dzięki tym informacjom zaliczę przedmiot, wielkie dzięki;)
07/05/2009
adminSuper:-)
Zapraszam też na mojego bloga od połowy czerwca. Mam kilka ciekawych pomysłów na artykuły, np. dotyczące relacji stóp procentowych i kursów deweloperów oraz cen mieszkań:-)
23/07/2009
KrzysztofNurtuje mnie jedna kwestia. Wycena DCF jest generalnie niezależna od bilansu (za wyjątkiem struktury finansowania w wacc i gotówki dodawanej do DCF). Czyli wartość zależy od zdolności generowania FCF, ale nie zależy od wielkości kapitału własnego ? Rozumiem, że profesjonalna wycena zawsze „skontroluje” DCF jakąś inną wyceną np. mnożnikową.
23/07/2009
Michał StopkaTak naprawdę chodzi o stopę zwrotu, jaką można osiągnąć z zainwestowanego kapitału (niezależnie czy jest to gotówka, obligacje czy biznes). To właśnie na podstawie tej stopy zwrotu, w przypadku biznesów jest to ROE (Return on equity, czyli zwrot z kapitału własnego), można określić wartość firmy. Im większe ROE tym większa wycena firmy.
Model DCF ma tą słabość, że można tam wrzucić dowolne założenia. Oczywiście jeżeli założenia są nieralne, to i wycena na podstawie DCF będzie błędna.
Aby sprawdzić czy wycena DCF ma sens (a przez to czy założenia do niej mają sens) można posłużyć się wzorem, który właśnie bierze pod uwagę wielkość kapitału własnego. Do tego celu można policzyć „uczciwy” wskaźnik P/BV (kapitalizacja/wartość księgowa kapitału własnego), właśnie na podstawie ROE: P/BV=ROE-g/R-g, gdzie:
ROE=stopa zwrotu z kapitału własnego
g-wymagana stopa wzrostu zysku
R-koszt kapitału własnego
Na przykład jeżeli ROE=5%, g=0 a R=10% otrzymujegmy „uczciwe” P/BV=5%/10%=0,5
Jeżeli jednak ROE założymy 20%, g=0% a R=10% to P/BV mamy 2 (20%/10%=2)
Z powyższego wzoru łatwo wytłumaczyć znaczne różnice we wskaźniku P/BV różnych firmy. Nawet mając bardzo podobne firmy, działające w tej samej branży, P/BV może znacznie się różnić, podobnie jak w powyższym przykłądzie różnica wynosi aż 4 razy.
Stąd też wartość kapitału własnego nie ma aż tak dużego znaczenia jakby się teoretycznie wydawało, bo co z tego, że jest duży kapitał własny, jeżeli zarząd jest do bani i generuje słabe zyski?
Co prawda można powiedzieć, że można zamknąć firmę, ale wtedy prawdopodobnie trzebaby sprzedać majątek firmy znacznie poniżej jej bilansowej wartości kapitału własnego.
Trochę przydługi wywód:-) ale tłumaczy dlaczego powszechnie używa się DCF (FCF), czyli są to przepływy gotówki generowane dla właścicieli kapitału własnego i długu oprocentowanego. Albo biznes jest dobry i generuje odpowiedni poziom gótówki, albo jest słaby i tą gotówkę „przepala”. Zresztą w ten sposób patrzy na biznesy np. Waren Buffett:-)
Oczywiście słuszna uwaga, że warto „skontrolować” wynik DCF, czy nie ma tam „kosmicznych założeń” np. używając wzoru na P/BV
04/08/2009
studentMam takie pytanie:
Mamy 2 spółki A i B
Spółka A ma Kapitał Własny = 32 438 i Dług = 3 980
Spółka B ma Kapitał Własny = 12 555 i Dług = 2 143
Spółka A przejmuje Spolke B w calosci Długiem (rownym 12 555)
Jaka bedzie nowa struktura kapitału spolki A (po przejeciu spolki B długiem równym 12 555)??
obecnie wynosi ona = D/KW = 3 980/32 438
ps. wszystkie wartosci to wartosci rynkowe
04/08/2009
Michał StopkaWydaje mi się, że kapitał własny się nie zmieni (32 438) a dług urośnie o +12 555 + 2 143=14 698
Od strony aktywów (Bilans spółki czyli źródła finansowania majątku) spółka B finansuje swoje aktywa kapitałem własnym i obcym: 12 555 + 2 143 = 14 698
Spółka A przejmuje aktywa spółki B. Finansuje to długiem, czyli zwiększa zadłużenie a dodatkowo jak kupuje się firmę, to przejmuje się zobowiązania tej firmy, czyli mamy zadłużenie 3 980+12 555 + 2 143
Kapitał własny spółki A nie zmienia się, bo ani nie ma nowej emisji akcji ani też nie pojawia się zysk, który zwiększyłby wartość kapitału własnego.
Jedyne co się zmienia to forma finansowania aktywów spółki B, czyli z kapitału własnego poprzednich akcjonariuszy (dostają gotówkę) aktywa są finansowane w tej części z nowego długu w tej samej wysokości (12 555)
05/08/2009
studentdzieki wielkie
09/08/2009
adminWięcej na temat esencji DCF oraz FCF można przeczytać w tym artykule oraz w komentarzu nr. 6 pod nim: http://www.michalstopka.pl/kapital-obrotowy-netto-nwc-net-working-capital/
26/01/2014
PawełWitam.
Muszę zrobić wycenę wybranego przeze mnie przedsiębiorstw metodą DCF. Czy mógł by ktoś napisać gdzie znajdę potrzebne dane o spółce konkretna strona www ze wszystkimi informacjami)?
Pozdrawiam
08/02/2014
BenjaminWitam Panie Michale! :)
Na początku chciałbym pogratulować wspaniałego bloga, uważam go za jednego z najlepszych, których do tej pory odwiedzałem!
Ostatnio zabrałem się za wycenę akcji LPP, lecz zauważyłem w mojej analizie pewną niespójność. A mianowicie, jeśli zwiększam stopę wzrostu, okazuje się, że wolny przepływ pieniężny się zmniejsza. Ma to szczególne znaczenie w ostatnim okresie szczegółowej analizy, ponieważ wraz z zwiększeniem stopy wzrostu, cena akcji spada. Wydaje mi się, że taka sytuacja nie powinna występować.
Długo szukałem „winowajcę” tego fenomenu i okazało się, że jest nim zbyt wysoki poziom kapitału obrotowego netto. Z drugiej zaś strony, bezpodstawne zaniżanie kapitału obrotowego źle może wpłynąć na wycenę, dlatego nie wiem do końca, jak temu zaradzić.
Początkowo myślałem, że skoro nikt jeszcze nie wspomniał o takim problemie w internecie, to wina musi być po stronie mojego arkusza. Wtedy postanowiłem poszukać „gotowców” i akurat się okazało, że na Pana stronie taki gotowiec jest dostępny (za co jestem bardzo wdzięczny!) :) Pozwoliłem sobie zmienić rubrykę „Kapitał pracujący jako procent przychodów” na 9% (zgodnie z tym co Pan napisał w poście „Przykład DCF dla LUKSUS cz.6: Kapitał pracujący”) i okazało się niestety, że występuje ten sam fenomen co u mnie…
Chciałem się zapytać, czy istnieją jakieś sposoby uniknięcia tego problemu? Bo wydaje mi się, że tak być nie może, że wraz ze szybszym wzrostem cena akcji spada :)
Pozdrawiam serdecznie!
13/02/2014
Michał StopkaZanim przejdzie się do FCFF dla TV trzeba ustabilizować FCFF do poziomu jaki będzie brany do wyceny w TV. Na przykład możemy założyć, że parametry rosną inflacyjnie lub jak g.
W przeciwnym wypadu dostaniemy właśnie takie błędne obliczenia że im szybciej firma rośnie tym mniejsza wycena co oczywiście jest bzdurą.
P.S. Dziękuję za docenienie mojego wysiłku