Zmiana kapitału pracującego
Zmiana kapitału pracującego w spółce pozwala nam określić jak zwiększało się lub zmniejszało zapotrzebowanie na bieżący kapitał np. gotówkę lub zapasy. Dokładną definicję kapitału pracującego opisałem w artykule: Kapitał obrotowy netto (NWC-net working capital).
Zmiana kapitału pracującego wzór:
W przykładzie użyje podejścia majątkowego do wyliczenia kapitału pracującego:
NWC = CA – CL
gdzie:
Ca (Current Assets)- Aktywa obrotowe (krótkoterminowe)
Cl (Current Liabilities)- Zobowiązania obrotowe (krótkoterminowe)
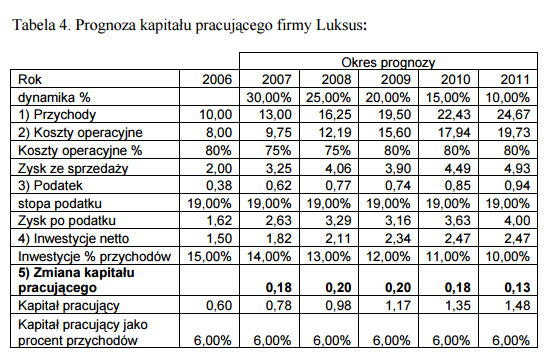
Zgodnie z bilansem LUKSUS na koniec poprzedniego roku, aktywa obrotowe wyniosły 1,6 mln a zobowiązania bieżące 1 mln, co daje kapitał pracujący w wysokości 600 tys. Zmiana netto kapitału pracującego to różnica wartości kapitału pracującego liczona rok do roku. Kapitał pracujący wzrasta zazwyczaj w momencie wzrostu sprzedaży, gdyż należy “zamrozić” więcej gotówki w zapasach i należnościach. Dla ostatnich dwóch lat kapitał pracujący wyniósł średnio 9% przychodów. Dlatego też zrobiłem takie samo założenia dla prognozy.
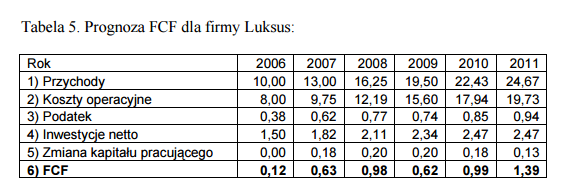
Poniżej w tabeli 4 kapitał pracujący poz. 5) oraz w Tabeli 5 podsumowanie dla obliczeń FCF dla firmy LUKSUS:
Zmiana kapitału pracującego- prognoza
Free Cash Flow – prognoza
Tutaj znajdzie również link bezpośrednio do dwóch wyżej przedstawionych tabel: przyklad-dcf-luksus-tabela-4-i-5.pdf
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



2 komentarze “Przykład DCF dla LUKSUS cz.6: Kapitał pracujący”
21/05/2013
RadekWitam serdecznie. Co mam robić w wypadku, gdy kapitał pracujący analizowanej przeze mnie spółki jest ujemny? W tej sytuacji stosunek kapitału pracującego do przychodów również jest ujemny. Kapitał pracujący w ubiegłym roku wyniósł -4.831.000 zł., co stanowi -46% przychodów, natomiast rok roczna zmiana wyniosła 779.000 zł. Czy zatem mogę przyjąć, że w pierwszym roku prognozy kapitał pracujący również wzrośnie o podobną wartość?
21/05/2013
Michał StopkaTrudno powiedzieć, bo to kwestia konkretnego przypadku. Zdarzają się biznesy, gdzie kapitał obrotowy netto jest ujemny i nie ma nic w tym złego, jak np. Eurocash. W takim wypadku w kolejnych latach, jeżeli przychody rosną można założyć podobną relację ujemnego kapitału obrotowego do przychodów.
Natomiast inna sprawa, jeżeli ujemny kapitał obrotowy wynika z problemów finansowych danej firmy. W taki wypadku będzie to błędne założenie.